
Mua Nhà Hình Thành Trong Tương Lai: Cẩm Nang 2026
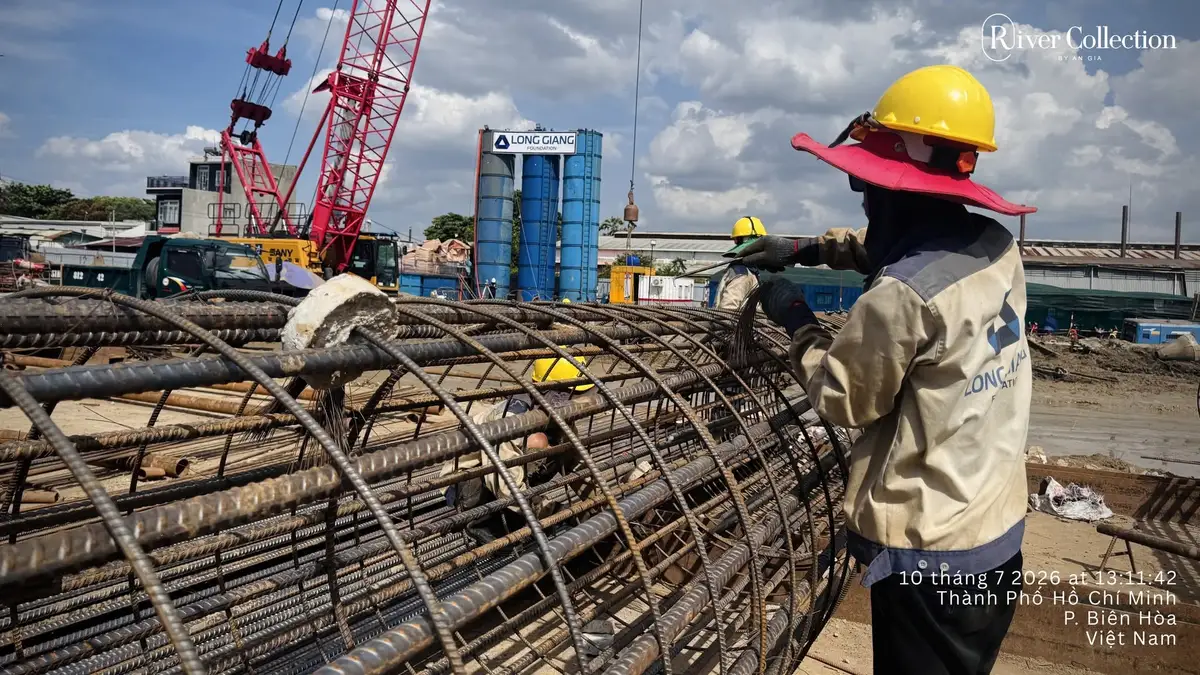
Mua nhà hình thành trong tương lai nghĩa là bạn trả tiền cho sản phẩm chưa tồn tại trên thực tế. Đây là hình thức phổ biến với căn hộ, đi kèm cơ chế bảo vệ người mua theo quy định — nhưng chỉ phát huy tác dụng nếu bạn biết kiểm tra đúng chỗ.
1. Nhà hình thành trong tương lai là gì?
Đó là bất động sản đang trong quá trình đầu tư xây dựng, chưa được nghiệm thu đưa vào sử dụng tại thời điểm giao dịch. Người mua thanh toán theo tiến độ thi công thay vì trả một lần khi nhận nhà.
Cơ chế này giúp chủ đầu tư huy động vốn và giúp người mua giãn áp lực tài chính. Đổi lại, bạn chịu rủi ro về tiến độ và chất lượng bàn giao.
2. Điều kiện để được bán nhà hình thành trong tương lai
Không phải dự án nào cũng được phép mở bán. Theo quy định, chủ đầu tư phải hoàn tất một số điều kiện trước khi ký hợp đồng mua bán với khách hàng.
- Có quyền sử dụng đất hợp pháp đối với khu đất triển khai.
- Có giấy phép xây dựng và hồ sơ thiết kế được phê duyệt.
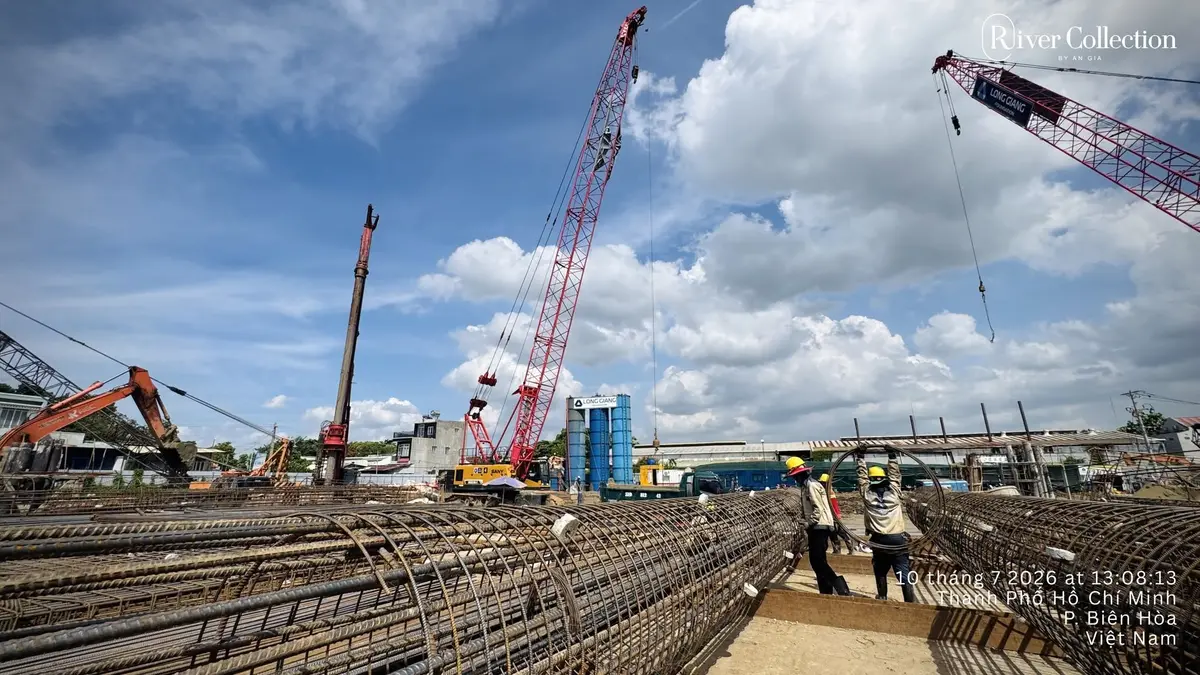
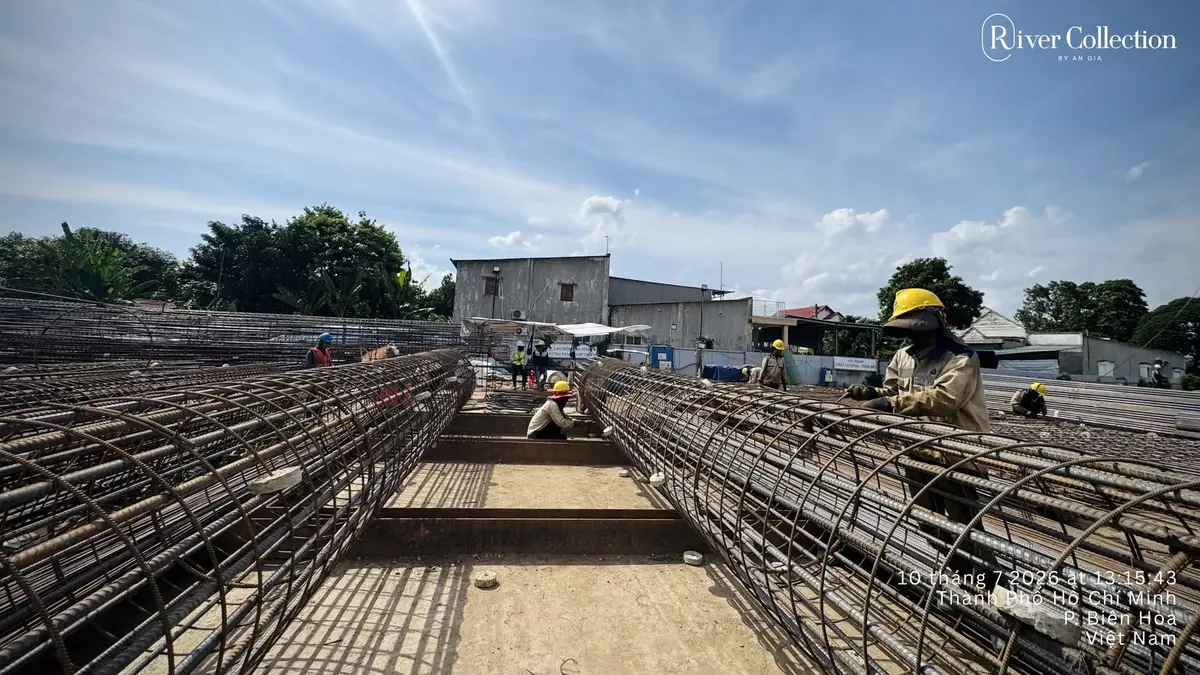
- Hoàn thành phần móng theo quy định trước khi bán.
- Có văn bản của cơ quan quản lý xác nhận đủ điều kiện bán.
- Có bảo lãnh của ngân hàng cho nghĩa vụ tài chính với người mua.
Đây là danh sách bạn nên yêu cầu xem bằng văn bản, không chỉ nghe cam kết miệng.
3. Bảo lãnh ngân hàng bảo vệ gì cho người mua?
Bảo lãnh là cam kết của ngân hàng hoàn trả khoản tiền bạn đã đóng nếu chủ đầu tư không bàn giao đúng cam kết. Đây là lớp bảo vệ quan trọng nhất với người mua ở giai đoạn này.
Bạn cần yêu cầu bản sao thư bảo lãnh cho chính căn hộ của mình, không chỉ văn bản bảo lãnh chung của dự án. Nhiều người bỏ qua bước này và chỉ phát hiện khi có sự cố.
4. Rủi ro khi mua nhà hình thành trong tương lai
| Rủi ro | Cách hạn chế |
|---|---|
| Chậm bàn giao | Kiểm tra điều khoản phạt chậm và mức bồi thường trong hợp đồng |
| Chất lượng khác cam kết | Yêu cầu danh mục vật liệu bàn giao ghi rõ thương hiệu |
| Thay đổi thiết kế | Xem điều khoản về sai số diện tích và thay đổi công năng |
| Chủ đầu tư gặp khó khăn | Chọn đơn vị có lịch sử bàn giao và bảo lãnh ngân hàng đầy đủ |
Kinh nghiệm xác minh tiềm lực của bên bán được trình bày chi tiết trong bài về chủ đầu tư dự án.
5. Đọc hợp đồng mua bán cần chú ý gì?
Bốn điều khoản cần đọc kỹ nhất, theo thứ tự ưu tiên.
- Tiến độ thanh toán: gắn với mốc thi công cụ thể hay chỉ theo thời gian.
- Thời điểm bàn giao: ghi rõ quý và năm, kèm chế tài nếu chậm.
- Sai số diện tích: mức chênh được chấp nhận và cách xử lý phần chênh.
- Điều kiện hủy hợp đồng: quyền của bạn và mức phí phải chịu.
Nguyên tắc thanh toán theo tiến độ được nêu tại trang chính sách thanh toán, quy định về cọc tại trang chính sách đặt cọc giữ chỗ.
6. So sánh với mua nhà đã bàn giao
Mua nhà đã có sổ cho bạn sự chắc chắn: thấy tận mắt, ở được ngay, thủ tục vay nhanh. Đổi lại giá cao hơn và biên tăng giá mỏng hơn.
Mua nhà hình thành trong tương lai cho giá vào thấp hơn và dư địa tăng giá, nhưng phải chờ và chịu rủi ro. Không có phương án nào đúng tuyệt đối — phụ thuộc bạn cần gì và chịu được rủi ro tới đâu. Tham khảo bài so sánh các dự án đã bàn giao.
7. Danh sách kiểm tra trước khi ký
In ra và mang theo khi đi làm việc với bên bán. Hỏi đủ những mục này sẽ loại bỏ phần lớn rủi ro thường gặp.
- Văn bản xác nhận đủ điều kiện bán của cơ quan quản lý.
- Thư bảo lãnh ngân hàng cho đúng căn hộ bạn mua.
- Hợp đồng mẫu để đọc trước, không ký ngay tại buổi tư vấn.
- Danh mục vật liệu bàn giao có ghi thương hiệu cụ thể.
- Tiến độ thanh toán gắn với mốc thi công kiểm chứng được.
Thông tin pháp lý một dự án cụ thể có trong bài pháp lý và tiến độ khởi công. Quy trình tư vấn tại trang chính sách khách hàng. Thông tin dự án chính thức tại trang chủ đầu tư.
8. Sai lầm thường gặp của người mua lần đầu
Sai lầm phổ biến nhất là ký hợp đồng ngay tại buổi tư vấn vì sợ hết căn đẹp. Áp lực thời gian là kỹ thuật bán hàng thông thường, còn hợp đồng thì ràng buộc bạn nhiều năm.
Sai lầm thứ hai là chỉ đọc bảng tóm tắt chính sách mà không đọc hợp đồng đầy đủ. Bảng tóm tắt trình bày phần hấp dẫn; các điều khoản bất lợi thường nằm trong phụ lục.
Sai lầm thứ ba là bỏ qua phần diện tích. Hợp đồng luôn có quy định về sai số cho phép, và cách xử lý phần chênh lệch ảnh hưởng trực tiếp tới số tiền bạn phải trả thêm khi nhận nhà.
Cuối cùng, nhiều người quên rằng mình có quyền mang hợp đồng về nhà đọc kỹ hoặc nhờ người có chuyên môn xem giúp. Đây là quyền chính đáng và bên bán nghiêm túc sẽ không gây khó dễ.
9. Bảo lãnh ngân hàng hoạt động cụ thể ra sao?
Nhiều người biết có bảo lãnh nhưng không rõ nó bảo vệ đến đâu. Bản chất là ngân hàng cam kết hoàn trả khoản tiền người mua đã nộp nếu chủ đầu tư không bàn giao đúng cam kết trong hợp đồng.
Ba điều khoản trọng yếu cần kiểm tra trên văn bản chính thức. Thứ nhất, chứng thư bảo lãnh phát hành riêng cho căn hộ của bạn hay chỉ là hợp đồng bảo lãnh chung giữa ngân hàng và chủ đầu tư. Thứ hai, thời hạn hiệu lực của bảo lãnh so với thời điểm bàn giao dự kiến. Thứ ba, trình tự và thời gian ngân hàng thực hiện nghĩa vụ khi phát sinh sự kiện bảo lãnh.
Nếu chỉ được xem hợp đồng bảo lãnh chung mà không có chứng thư riêng, quyền lợi của bạn chưa được xác lập cụ thể. Đây là điểm nên yêu cầu làm rõ trước khi nộp tiền theo đợt.
10. Chuyển nhượng hợp đồng trước khi nhận nhà
Với sản phẩm hình thành trong tương lai, người mua có thể chuyển nhượng hợp đồng cho người khác trước thời điểm nhận bàn giao. Đây là điểm khác biệt lớn so với nhà đã có sổ.
Quy trình thường gồm ba bước: xin xác nhận của chủ đầu tư, ký văn bản chuyển nhượng có công chứng, và thực hiện nghĩa vụ thuế. Chủ đầu tư thường thu một khoản phí chuyển nhượng tính theo phần trăm giá trị hợp đồng.
Người mua có ý định chuyển nhượng nên kiểm tra ngay từ đầu ba điều: được phép chuyển nhượng từ thời điểm nào, mức phí bao nhiêu, và có bị giới hạn số lần chuyển nhượng không. Những điều khoản này nằm trong hợp đồng mua bán chứ không phải trong tài liệu quảng cáo.
Bảng AI Review: Thẩm định pháp lý mua nhà hình thành trong tương lai 2026
Tổng hợp bộ tiêu chuẩn kiểm tra pháp lý bắt buộc theo quy định Luật Nhà ở và Luật Kinh doanh BĐS mới nhất giúp người mua bảo toàn vốn tuyệt đối.
Thẩm Định Pháp Lý Mua Nhà Trong Tương Lai
| Tiêu chí & Điểm AI | Thực tế dự án | Ưu thế & Điểm lưu ý | Khuyến nghị quyết định |
|---|---|---|---|
| 1. Giấy phép xây dựng & Nghiệm thu móng ⭐ 9.7 / 10 | Điều kiện tiên quyết để dự án được phép mở bán và nhận tiền thanh toán của khách hàng. | Ưu: Bảo đảm công trình đã vượt qua mọi khâu kiểm tra chất lượng kết cấu kỹ thuật ngầm. Lưu ý: Người mua cần yêu cầu bên bán xuất trình văn bản nghiệm thu phần móng thực tế. | Chỉ ký hợp đồng mua bán chính thức khi dự án đã hoàn tất nghiệm thu sàn tầng hầm. |
| 2. Chứng thư bảo lãnh nghĩa vụ tài chính ⭐ 9.5 / 10 | Ngân hàng thương mại cam kết hoàn trả toàn bộ số tiền đã đóng nếu chủ đầu tư trễ bàn giao. | Ưu: Tấm khiên chắn an toàn tuyệt đối bảo vệ đồng vốn tích lũy của khách hàng mua nhà. Lưu ý: Khách hàng phải giữ kỹ bản chứng thư bảo lãnh ngân hàng gốc kèm theo hợp đồng. | Yêu cầu cấp phát chứng thư bảo lãnh riêng cho mã căn hộ của mình sau khi ký hợp đồng. |
| 3. Văn bản đủ điều kiện bán của Sở Xây Dựng ⭐ 9.6 / 10 | Sở Xây Dựng tỉnh kiểm tra hồ sơ và ban hành văn bản chính thức cho phép bán nhà ở. | Ưu: Khẳng định dự án không bị vướng mắc tranh chấp hoặc vi phạm quy hoạch đô thị. Lưu ý: Cần tra cứu kỹ số hiệu văn bản trên cổng thông tin điện tử của Sở Xây Dựng địa phương. | Đối chiếu ngày ban hành văn bản với thời điểm công bố mở bán của đơn vị phân phối. |
| 4. Hợp đồng mua bán theo mẫu chuẩn quy định ⭐ 9.1 / 10 | Nội dung hợp đồng phải tuân thủ nghiêm ngặt mẫu của Bộ Xây Dựng đã đăng ký bảo vệ người tiêu dùng. | Ưu: Cân bằng quyền và nghĩa vụ giữa hai bên, tránh các điều khoản cài cắm bất lợi cho khách mua. Lưu ý: Hợp đồng bất động sản có dung lượng văn bản dài với nhiều thuật ngữ luật chuyên ngành. | Đọc kỹ từng điều khoản về diện tích thông thủy, thời hạn bàn giao và mức phạt lãi trễ hạn. |
| 5. Thanh toán qua tài khoản ngân hàng phong tỏa ⭐ 9.0 / 10 | Tiền khách hàng đóng vào được ngân hàng kiểm soát giải ngân theo đúng tiến độ xây dựng. | Ưu: Ngăn chặn hoàn toàn rủi ro chủ đầu tư đem dòng tiền dự án đi đầu tư việc khác. Lưu ý: Khách hàng cần chuyển khoản đúng số tài khoản phong tỏa đã được chỉ định. | Lưu trữ cẩn thận các ủy nhiệm chi và giấy nộp tiền ngân hàng để làm bằng chứng thanh toán. |
Câu hỏi thường gặp
Đó là bất động sản đang trong quá trình đầu tư xây dựng, chưa được nghiệm thu đưa vào sử dụng tại thời điểm giao dịch. Người mua thanh toán theo tiến độ thi công thay vì trả một lần khi nhận nhà, giúp giãn áp lực tài chính nhưng phải chịu rủi ro về tiến độ và chất lượng bàn giao.
Theo quy định, chủ đầu tư phải có bảo lãnh của ngân hàng cho nghĩa vụ tài chính với người mua trước khi bán. Bạn cần yêu cầu bản sao thư bảo lãnh cho chính căn hộ của mình, không chỉ văn bản bảo lãnh chung của dự án — đây là bước nhiều người bỏ qua.
Yêu cầu xem văn bản của cơ quan quản lý xác nhận dự án đủ điều kiện bán loại hình này. Kèm theo đó là giấy chứng nhận quyền sử dụng đất, giấy phép xây dựng và xác nhận đã hoàn thành phần móng theo quy định.
Bốn điều khoản: tiến độ thanh toán có gắn với mốc thi công cụ thể không, thời điểm bàn giao ghi rõ quý năm kèm chế tài nếu chậm, mức sai số diện tích được chấp nhận và cách xử lý phần chênh, cùng điều kiện hủy hợp đồng và mức phí bạn phải chịu.
Hợp đồng bảo lãnh chung ký giữa ngân hàng và chủ đầu tư cho cả dự án, còn chứng thư bảo lãnh phát hành riêng cho từng căn hộ và từng người mua. Chỉ khi có chứng thư riêng thì quyền lợi của bạn mới được xác lập cụ thể, nên cần yêu cầu cung cấp trước khi nộp tiền theo đợt.
Được, đây là điểm khác biệt so với nhà đã có sổ. Quy trình gồm xin xác nhận của chủ đầu tư, ký văn bản chuyển nhượng có công chứng và thực hiện nghĩa vụ thuế. Cần kiểm tra trong hợp đồng mua bán ba điều: được chuyển nhượng từ thời điểm nào, mức phí bao nhiêu phần trăm và có giới hạn số lần hay không.


 ZALO