
Vay Ngân Hàng Mua The Gió Riverside: Tính Toán Chi Tiết 2026
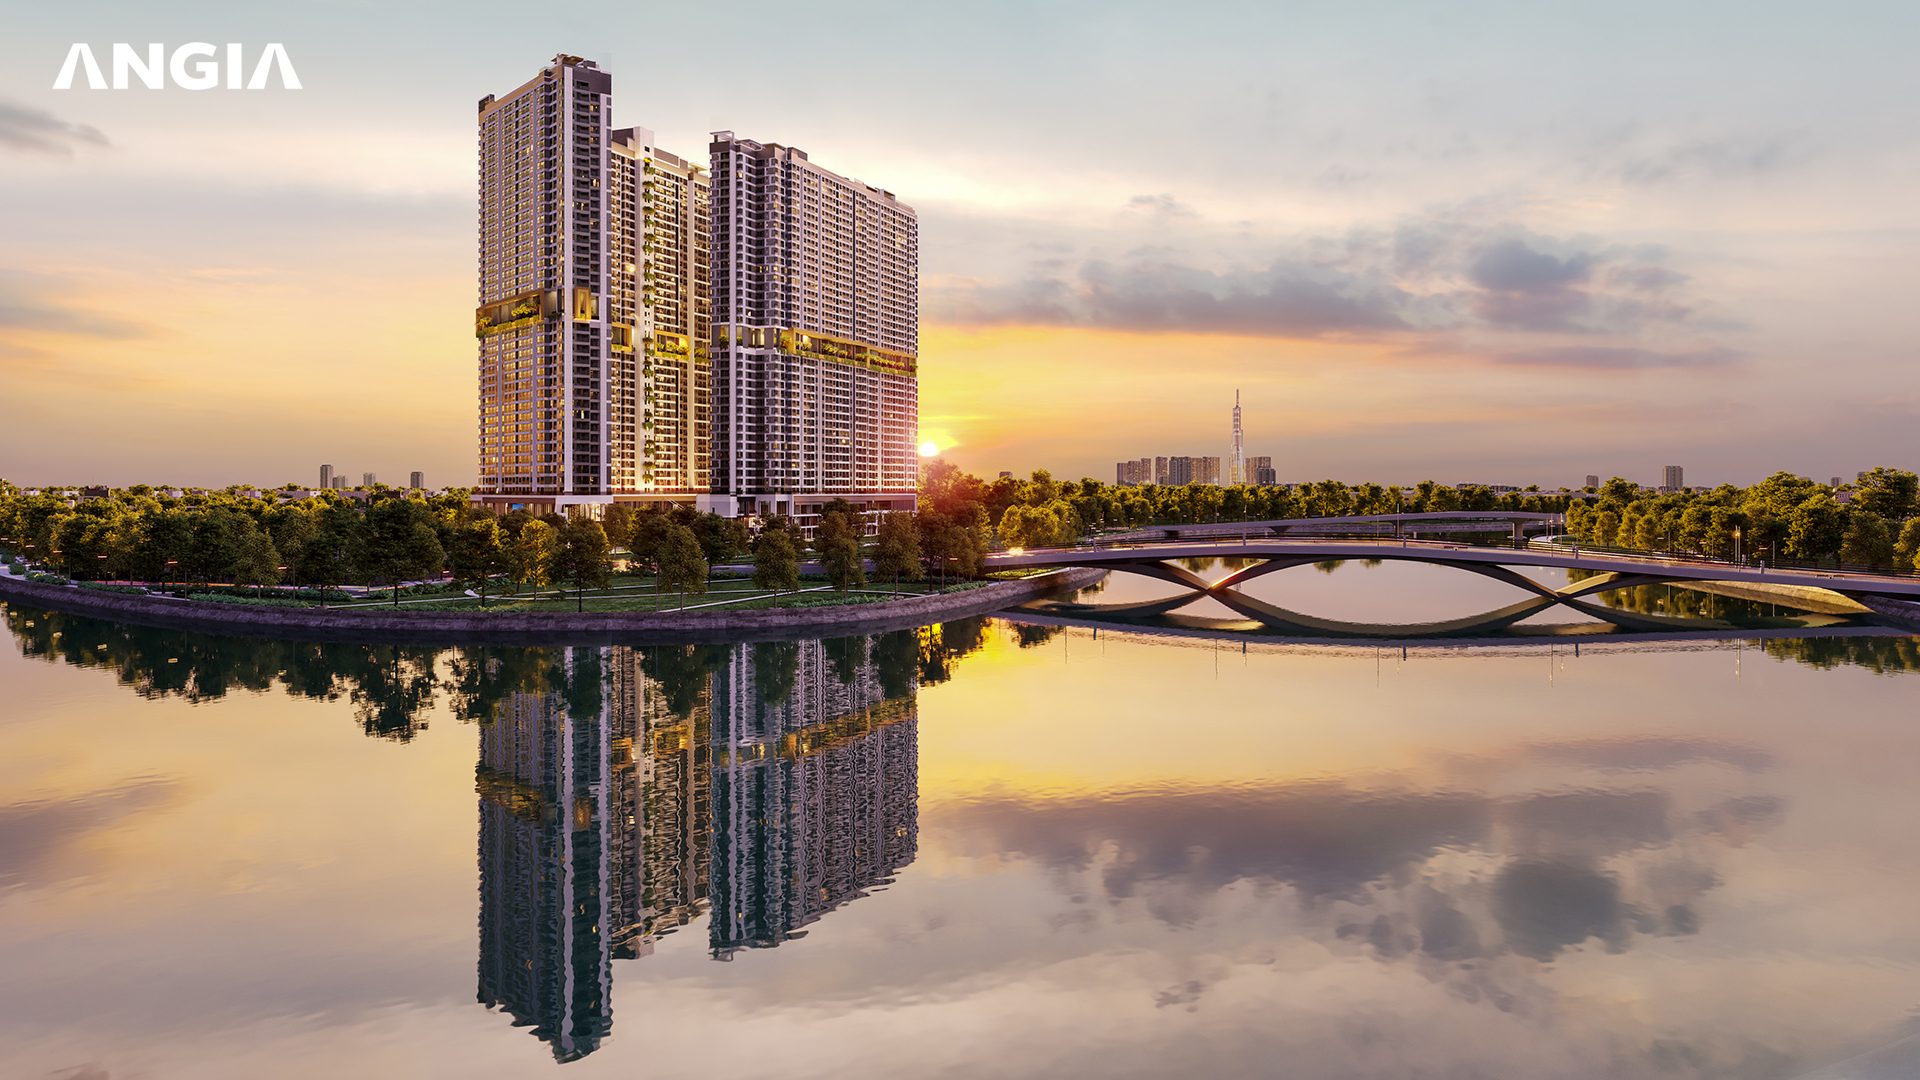
Vay ngân hàng mua The Gió Riverside cần 15% vốn tự có ở giai đoạn đầu và được hỗ trợ toàn bộ lãi suất trong 24 tháng. Đây là phương thức được nhiều khách hàng chọn nhất. Nhưng cũng là phương thức dễ tính thiếu nhất nếu chỉ nhìn con số ban đầu.
1. Vay ngân hàng mua The Gió Riverside cần bao nhiêu tiền ban đầu?
Con số cần chuẩn bị ở giai đoạn đầu là 15% giá trị căn hộ, chia làm hai lần. Đợt một là 10% khi ký hợp đồng mua bán. Đợt hai là 5% trong vòng một tháng sau đó.
Sau khi hoàn tất phần vốn tự có này, ngân hàng giải ngân tiếp 35% theo tiến độ xây dựng. Nghĩa là ở giai đoạn dự án đang thi công, người mua gần như không phải bỏ thêm tiền mặt.
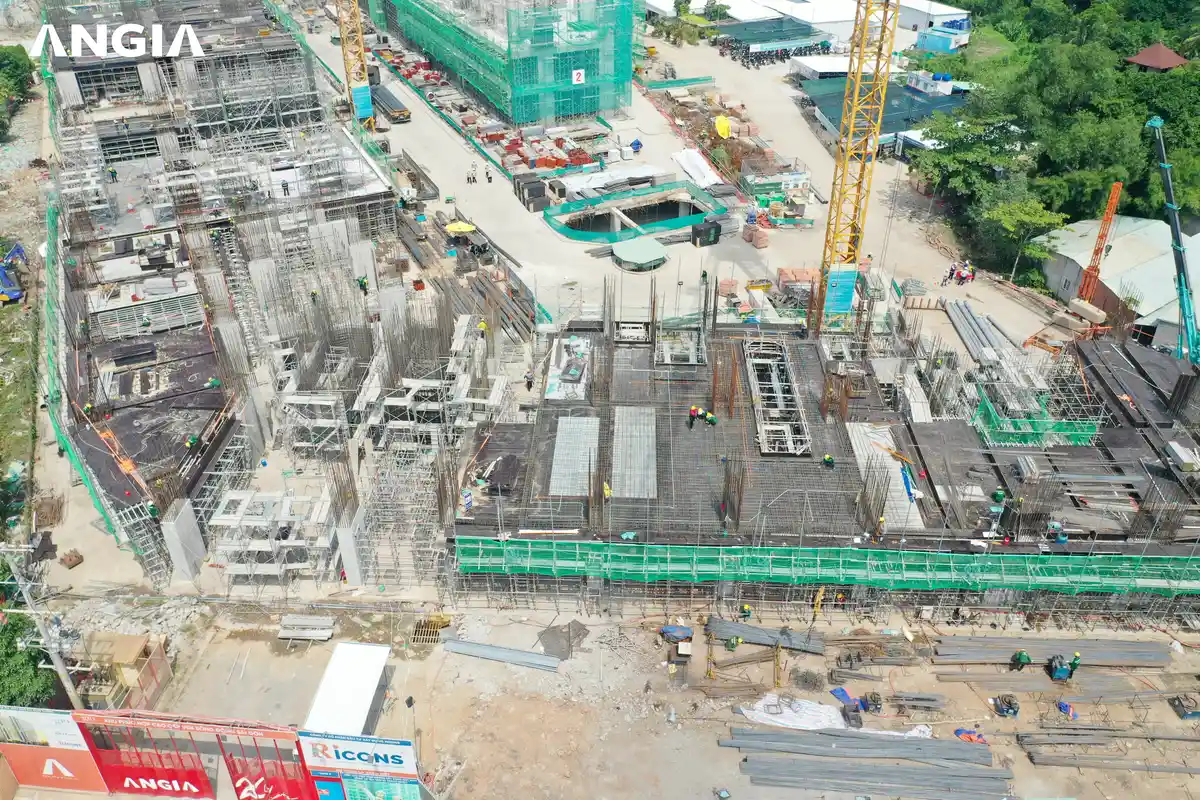
Điều kiện để ký hợp đồng mua bán là dự án đủ pháp lý và đạt mốc xây dựng theo quy định. The Gió Riverside đã hoàn tất thủ tục cấp giấy chứng nhận quyền sử dụng đất và tính tới tháng 8/2026 đã xây vượt tầng 4.
2. Hỗ trợ lãi suất 24 tháng hoạt động ra sao?
Trong 24 tháng kể từ khi ngân hàng giải ngân, chủ đầu tư chịu toàn bộ phần lãi phát sinh. Người mua trong giai đoạn này gần như không có nghĩa vụ trả hằng tháng.
Đây là lợi thế lớn với nhóm đang vừa thuê nhà vừa mua nhà. Vì không phải gánh cùng lúc hai khoản chi. Nhưng cần nhìn xa hơn. Hết 24 tháng, nghĩa vụ chuyển sang người mua. Mốc đó thường rơi vào giai đoạn gần bàn giao, khi các đợt thanh toán lớn cũng đến hạn.
3. Lịch thanh toán khi vay ngân hàng mua The Gió Riverside
Nhiều người dừng lại ở con số 15% mà quên phần còn lại. Cấu trúc đầy đủ của phương thức vay gồm bốn chặng:
- 15% vốn tự có — 10% khi ký hợp đồng mua bán, 5% trong tháng kế tiếp
- 35% ngân hàng giải ngân — theo tiến độ xây dựng, người mua không bỏ tiền mặt
- 45% khi nhận thông báo bàn giao — đây là đợt lớn nhất, rơi vào khoảng Quý I/2028
- 5% khi làm thủ tục cấp sổ hồng
Đợt 45% mới là chặng quyết định. Người mua nên dùng trọn 24 tháng được hỗ trợ lãi suất để tích lũy cho mốc này. Đây không phải giai đoạn nhẹ gánh để chi tiêu bình thường.
4. Lãi suất sau ưu đãi tính thế nào?
Sau giai đoạn ưu đãi, lãi suất chuyển sang thả nổi, thường bằng lãi suất tham chiếu của ngân hàng cộng một biên độ cố định. Biên độ này ghi trong hợp đồng tín dụng và không thay đổi. Còn lãi suất tham chiếu biến động theo thị trường.
Vì vậy khi so sánh các gói vay, đừng chỉ nhìn lãi suất ưu đãi năm đầu. Hãy hỏi ba con số: biên độ cộng thêm là bao nhiêu. Lãi suất tham chiếu được xác định theo cơ sở nào, và mức lãi suất thả nổi hiện tại của ngân hàng đó là bao nhiêu.
5. Vay ngân hàng mua The Gió Riverside bao nhiêu là an toàn?
Nguyên tắc được dùng phổ biến: khoản trả nợ hằng tháng không vượt quá 40% thu nhập ổn định. Nhưng con số này phải tính ở kịch bản sau khi hết hỗ trợ lãi suất, không phải ở giai đoạn ưu đãi.
Cách kiểm tra đơn giản: lấy khoản vay dự kiến, giả định lãi suất thả nổi cao hơn mức hiện tại vài phần trăm, tính ra số tiền phải trả mỗi tháng. Nếu con số đó vẫn dưới 40% thu nhập và bạn còn quỹ dự phòng sáu tháng chi tiêu, khoản vay nằm trong ngưỡng an toàn.
6. So sánh với phương thức thanh toán nhanh
The Gió Riverside có năm phương thức thanh toán, chênh lệch chiết khấu giữa phương thức nhanh nhất và phương thức chuẩn lên tới 13,3%.
Nói cách khác, người chọn vay ngân hàng mua The Gió Riverside đổi phần chiết khấu lấy khả năng giữ dòng tiền. Người có sẵn vốn và chọn trả nhanh tiết kiệm được một khoản đáng kể. Ngược lại, người chọn vay đổi phần chiết khấu đó lấy khả năng giữ dòng tiền. Không phương thức nào tốt hơn tuyệt đối. quyết định phụ thuộc vào việc bạn đang thiếu tiền hay thiếu thời gian.
Bảng so sánh chi tiết từng đợt của cả năm phương thức có trong bài chính sách bán hàng The Gió Riverside.
7. Hồ sơ vay ngân hàng mua The Gió Riverside gồm gì?
Ngân hàng xét hai nhóm yếu tố: khả năng trả nợ và tài sản bảo đảm. Với khoản vay mua nhà hình thành trong tương lai, tài sản bảo đảm chính là căn hộ đang mua.
Về khả năng trả nợ, hồ sơ thuyết phục nhất là thu nhập chuyển khoản đều đặn trong ít nhất sáu tháng liên tục. Người có thu nhập tiền mặt nên bắt đầu chuyển vào tài khoản từ sớm, trước khi nộp hồ sơ vài tháng.
Ngoài ra nên tự kiểm tra lịch sử tín dụng trước. Lịch sử nợ quá hạn trên trung tâm thông tin tín dụng CIC sẽ là yếu tố ngân hàng soi xét kỹ lưỡng nhất trước khi phê duyệt hồ sơ vay mua The Gió Riverside.
8. Ba rủi ro khi vay ngân hàng mua The Gió Riverside
Lãi suất tăng sau ưu đãi. Đây là rủi ro phổ biến nhất. Phòng ngừa bằng cách tính sẵn kịch bản lãi suất cao và giữ khoản trả dưới ngưỡng an toàn.
Thu nhập gián đoạn. Nghĩa vụ kéo dài tới 2028, đủ dài để nhiều thứ thay đổi. Quỹ dự phòng sáu tháng là lớp bảo vệ tối thiểu.
Tiến độ chậm hơn dự kiến. Điều này ảnh hưởng tới thời điểm các đợt thanh toán. Cần theo dõi tiến độ thực tế qua các đợt cập nhật công trường thay vì chỉ dựa vào thông tin ban đầu.
9. Nên làm gì trước khi ký hợp đồng tín dụng
Trước khi chốt phương án vay ngân hàng mua The Gió Riverside, hãy yêu cầu bảng tính dòng tiền đầy đủ. Bảng này cần bao trùm toàn bộ thời gian vay. Nó phải thể hiện rõ giai đoạn ưu đãi và giai đoạn thả nổi. Đối chiếu bảng này với lịch thanh toán theo tiến độ của chủ đầu tư để thấy tháng nào là tháng nặng nhất.
Đọc kỹ hai điều khoản: phí trả nợ trước hạn và điều kiện điều chỉnh lãi suất. Đây là hai điểm ảnh hưởng nhiều nhất tới chi phí thực tế nhưng thường bị bỏ qua khi ký.
Tổng quan dự án và các loại căn xem tại trang The Gió Riverside, bảng giá theo mã căn trong bài bảng giá 2026.
10. Chính sách phí phạt trả nợ trước hạn đối với gói vay The Gió Riverside ra sao?
Hầu hết hợp đồng tín dụng mua nhà đều có điều khoản phí trả nợ trước hạn. Tính theo phần trăm số tiền trả trước và giảm dần theo số năm đã vay. Điều này quan trọng với người dự định tất toán sớm khi có khoản thu nhập lớn.
Ba câu cần hỏi trước khi ký. Mức phí ở từng năm là bao nhiêu? Được trả trước một phần hay bắt buộc tất toán toàn bộ? Sau bao nhiêu năm thì hết bị tính phí? Một gói lãi suất ưu đãi hấp dẫn nhưng phí trả trước cao có thể đắt hơn gói lãi suất nhỉnh hơn mà linh hoạt.
Thông tin dự án từ chủ đầu tư xem tại trang The Gió Riverside trên website An Gia Group.
Tóm lại, vay ngân hàng mua The Gió Riverside phù hợp với người có thu nhập ổn định. Điều kiện thứ hai là chấp nhận kế hoạch tài chính kéo dài tới mốc bàn giao Quý I/2028. Điều quyết định không phải con số 15% ban đầu mà là khả năng chịu được đợt đóng lớn ở giai đoạn cuối.
Nhận tư vấn trực tiếp
Bảng tiến độ giải ngân và dòng tiền thanh toán gói hỗ trợ lãi suất The Gió Riverside 2026 – 2028
Bảng tiến độ chi tiết từng đợt thanh toán giúp người mua nhà hình dung chuẩn xác lộ trình chuẩn bị tài chính:
| Đợt thanh toán | Thời điểm thực hiện | Tỷ lệ thanh toán | Nguồn vốn chi trả | Ghi chú chính sách hỗ trợ |
|---|---|---|---|---|
| Đợt 1 | Ký Văn bản thỏa thuận | 10% giá trị căn hộ | Vốn tự có của khách hàng | Xác lập quyền mua căn hộ |
| Đợt 2 | Ký Hợp đồng mua bán | 5% giá trị căn hộ | Vốn tự có (đủ 15%) | Hoàn tất điều kiện vay vốn |
| Đợt 3 | Trong vòng 30 ngày sau ký HĐMB | 55% giá trị căn hộ | Ngân hàng giải ngân | CĐT hỗ trợ lãi suất 0% & ân hạn nợ gốc 24 tháng |
| Đợt 4 | Thông báo nhận bàn giao nhà (2028) | 25% giá trị căn hộ | Vốn tự có hoặc vay thêm | Bàn giao căn hộ hoàn thiện |
| Đợt 5 | Thông báo nhận bàn giao Giấy chứng nhận | 5% giá trị căn hộ | Vốn tự có của khách hàng | Nhận sổ hồng sở hữu lâu dài |
Bảng so sánh chi phí tài chính giữa phương thức chuẩn và vay ngân hàng
| Tiêu chí so sánh | Phương thức thanh toán chuẩn | Phương thức vay ngân hàng ưu đãi |
|---|---|---|
| Vốn tự có ban đầu | 30% giá trị căn hộ | Chỉ từ 15% giá trị căn hộ |
| Áp lực dòng tiền 24 tháng đầu | Thanh toán định kỳ 1% – 2%/tháng | Không phải trả gốc và lãi suất (0 VNĐ) |
| Chiết khấu thanh toán | Hưởng mức chiết khấu theo chính sách | Tối ưu hóa đòn bẩy tài chính để sinh lời |
| Đối tượng khách hàng phù hợp | Người có dòng tiền thu nhập tích lũy đều đặn | Gia đình trẻ muốn tích lũy tài sản sớm |
Để nhận bảng tính chi tiết số tiền trả gốc lãi hàng tháng theo từng hạn mức vay và tiến độ giải ngân dự án The Gió Riverside, quý khách vui lòng liên hệ chuyên viên tư vấn Lê Nhung qua hotline 0907 313 238 hoặc nhắn tin Zalo để được hỗ trợ thẩm định hồ sơ tài chính chính xác nhất.
Câu hỏi thường gặp
Theo phương thức vay ngân hàng đang áp dụng, khách hàng đóng 10% khi ký hợp đồng mua bán. Sau đó đóng thêm 5% trong vòng một tháng. Tổng vốn tự có giai đoạn đầu là 15%. Phần 35% tiếp theo do ngân hàng giải ngân theo tiến độ.
Trong 24 tháng kể từ thời điểm giải ngân, chủ đầu tư hỗ trợ toàn bộ phần lãi phát sinh, người mua gần như không phải trả gì hằng tháng. Hết thời gian này, người mua bắt đầu trả lãi theo lãi suất thả nổi và trả dần nợ gốc theo lịch của ngân hàng.
Không. 15% chỉ là phần vốn tự có ở giai đoạn đầu. Người mua vẫn phải đóng khoảng 45% vào đợt chủ đầu tư thông báo bàn giao và 5% khi làm thủ tục cấp sổ hồng. Kế hoạch tài chính vì vậy cần kéo dài tới mốc bàn giao dự kiến Quý I/2028.
Sau giai đoạn ưu đãi, lãi suất thường được tính bằng lãi suất tham chiếu của ngân hàng cộng thêm một biên độ cố định ghi trong hợp đồng tín dụng. Bạn nên hỏi rõ con số biên độ này và cách xác định lãi suất tham chiếu. Vì đây mới là mức bạn thực sự trả về lâu dài.
Nguyên tắc an toàn là khoản trả nợ hằng tháng sau khi hết hỗ trợ lãi suất không vượt quá 40% thu nhập ổn định. Đồng thời giữ được quỹ dự phòng tương đương sáu tháng chi tiêu. Nên tính con số này ở kịch bản lãi suất tăng chứ không phải mức ưu đãi.
Hồ sơ vay ngân hàng mua The Gió Riverside thường gồm giấy tờ nhân thân, giấy tờ chứng minh thu nhập. Hợp đồng mua bán hoặc văn bản thỏa thuận với chủ đầu tư, và tài sản bảo đảm chính là căn hộ đang mua. Thu nhập chuyển khoản đều đặn qua ngân hàng trong ít nhất sáu tháng giúp hồ sơ được đánh giá cao hơn.
{“@context”:”https://schema.org”,”@type”:”FAQPage”,”mainEntity”:[{“@type”:”Question”,”name”:”Vay ngân hàng mua The Gió Riverside cần bao nhiêu vốn tự có?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Theo phương thức vay ngân hàng đang áp dụng, khách hàng đóng 10% khi ký hợp đồng mua bán. Sau đó đóng thêm 5% trong vòng một tháng. Tổng vốn tự có giai đoạn đầu là 15%. Phần 35% tiếp theo do ngân hàng giải ngân theo tiến độ.”}},{“@type”:”Question”,”name”:”Hỗ trợ lãi suất 24 tháng nghĩa là gì?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Trong 24 tháng kể từ thời điểm giải ngân, chủ đầu tư hỗ trợ toàn bộ phần lãi phát sinh, người mua gần như không phải trả gì hằng tháng. Hết thời gian này, người mua bắt đầu trả lãi theo lãi suất thả nổi và trả dần nợ gốc theo lịch của ngân hàng.”}},{“@type”:”Question”,”name”:”15% có phải là toàn bộ nghĩa vụ thanh toán không?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Không. 15% chỉ là phần vốn tự có ở giai đoạn đầu. Người mua vẫn phải đóng khoảng 45% vào đợt chủ đầu tư thông báo bàn giao và 5% khi làm thủ tục cấp sổ hồng. Kế hoạch tài chính vì vậy cần kéo dài tới mốc bàn giao dự kiến Quý I/2028.”}},{“@type”:”Question”,”name”:”Lãi suất sau ưu đãi được tính thế nào?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Sau giai đoạn ưu đãi, lãi suất thường được tính bằng lãi suất tham chiếu của ngân hàng cộng thêm một biên độ cố định ghi trong hợp đồng tín dụng. Bạn nên hỏi rõ con số biên độ này và cách xác định lãi suất tham chiếu, vì đây mới là mức bạn thực sự trả về lâu dài.”}},{“@type”:”Question”,”name”:”Thu nhập bao nhiêu thì nên vay mua The Gió Riverside?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Nguyên tắc an toàn là khoản trả nợ hằng tháng sau khi hết hỗ trợ lãi suất không vượt quá 40% thu nhập ổn định, đồng thời giữ được quỹ dự phòng tương đương sáu tháng chi tiêu. Nên tính con số này ở kịch bản lãi suất tăng chứ không phải mức ưu đãi.”}},{“@type”:”Question”,”name”:”Hồ sơ vay mua căn hộ gồm những gì?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Hồ sơ vay ngân hàng mua The Gió Riverside thường gồm giấy tờ nhân thân, giấy tờ chứng minh thu nhập, hợp đồng mua bán hoặc văn bản thỏa thuận với chủ đầu tư, và tài sản bảo đảm chính là căn hộ đang mua. Thu nhập chuyển khoản đều đặn qua ngân hàng trong ít nhất sáu tháng giúp hồ sơ được đánh giá cao hơn.”}}]}


 ZALO